Электр және реттеу
Майнингтен түскен кіріс қалай салықталады: 325, 389-бап және 270.00 декларациясы
Майнинг кірісі пул активті таратқан кезде танылады, ал сату кезінде құн өсімі бөлек есептеледі. 325, 327, 363 және 389-баптар, АЕК шекарасы, 270.00 декларациясы және ай сайын сақталатын құжат тізімі.
Қазақстанда ASIC ұстайтын адамның мемлекет алдындағы міндеті үш бөлек нәрседен тұрады, бірақ практикада олар жиі бір «салық» деген сөзге жиналып кетеді: лицензия алымы, цифрлық майнинг төлемі және кірістен алынатын салық. Алғашқы екеуін бұрын жеке қарадық. Бұл мақала үшіншісі туралы: пул таратқан цифрлық актив қай сәтте кіріс болып саналады, сатқанда салық базасы қалай шығады, мөлшерлемелер қандай және жыл бойы қандай құжат жинап отыру керек.
Барлық сілтеме 2025 жылғы 18 шілдедегі № 214-VIII Салық кодексіне жасалған — 2026 жылғы 1 шілдедегі өзгерістермен берілген мәтін бойынша, 2026-10-25 тексерілді. Дереккөз сілтемелері мақала соңында.
Дереккөз: ҚР Салық кодексі, 2025 жылғы 18 шілдедегі № 214-VIII, 2026-10-25 тексерілді.
Мазмұны
- Үш міндетті шатастырмаңыз
- Кіріс қай сәтте пайда болады
- Сатқандағы құн өсімі және бастапқы құн тәуекелі
- ИПН мен КПН мөлшерлемелері
- 270.00 декларациясында цифрлық актив қалай көрсетіледі
- Ұсынылған ИПН жеңілдігі қай сатыда тұр
- Жыл бойы сақталатын құжаттар
- Жиі қойылатын сұрақтар
Үш міндетті шатастырмаңыз
Лицензиялық алым — қызметті бастау үшін төленеді және кірісіңізге байланысты емес. Кімге қай түрше керегі, құжат тізімі мен алым мөлшері Қазақстандағы майнинг лицензиясы туралы нұсқаулықта жинақталған.
Цифрлық майнинг төлемі — тұтынылған электр энергиясының әр киловатт-сағатына есептеледі, яғни машина жұмыс істеген сайын өседі. Мөлшерлемелер, есепке алу шекарасы және тоқсандық есеп майнинг төлемі мен электр құнын тексеру әдісінде қаралған.
Кіріс салығы — осы мақаланың тақырыбы. Ол алғашқы екеуінің орнын баспайды: алым мен төлемді төлеген адам кірістен алынатын салықтан босамайды, керісінше олардың бір бөлігі шығысқа жатқызылады.
Кіріс қай сәтте пайда болады
Көп адам «сатпасам, салық жоқ» деп ойлайды. Кодекс майнинг қызметі үшін басқаша жазады: кіріс сату кезінде емес, пул активті таратқан кезде танылады.
325-бапқа сәйкес майнинг жасайтын тұлғаның кірісі — пул оған бөліп берген цифрлық активтер саны мен олардың құнының көбейтіндісі. Құн өз қалауыңызша алынбайды: активтің құнын анықтау мен жариялау тәртібін және олардың түрлерінің тізбесін уәкілетті орган белгілейді. Пул комиссия ретінде ұстап қалған бөлік кіріске кірмейді. Ал 327-бап бойынша пул көрсеткен қызмет бойынша шығын шегерімге жатпайды — яғни комиссия кіріске де қосылмайды, шегерімге де алынбайды.
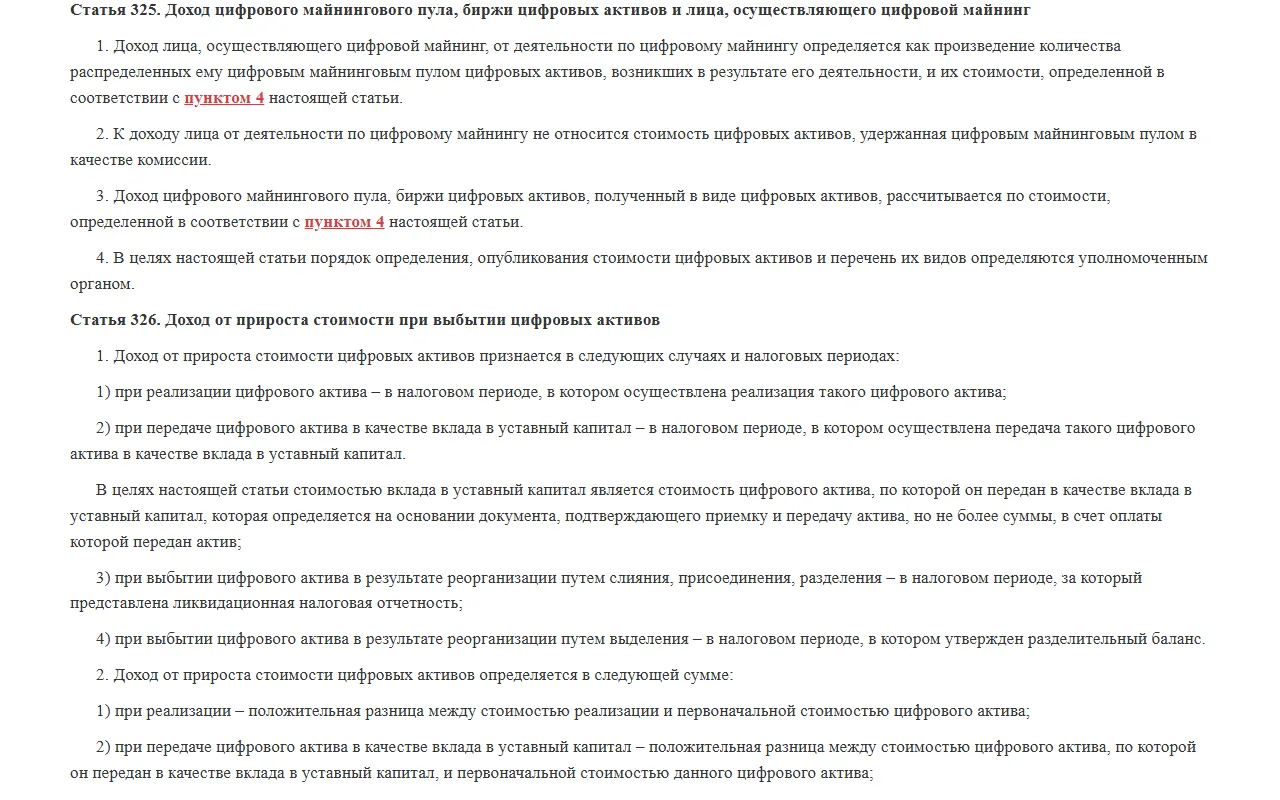
Дереккөз: ҚР Салық кодексі, 325-бап, 2026-10-25 тексерілді.
Практикалық мәні қарапайым: BTC бағасы кейін түсіп кетсе де, пул активті берген айдағы есептелген кіріс сол күйі қалады. Сондықтан payout жазбасын ай сайын архивтеу — бухгалтерлік қалау емес, салық базасының бастапқы дерегі. Payout, wallet және сату жазбаларын бір кестеге түйістіру тәртібі майнинг табысын салыстыру әдісінде сипатталған.
Сатқандағы құн өсімі және бастапқы құн тәуекелі
Активті сатқанда екінші оқиға пайда болады — құн өсімінен түсетін кіріс. Жеке тұлға үшін бұл 389-баппен реттеледі: сату кезінде кіріс деп сату бағасы мен бастапқы құнның оң айырмасы танылады.
Ең маңызды бөлігі — бастапқы құнның қалай анықталатыны:
- 3-тармақ: негізгі ереже — құжатпен расталған сатып алу бағасы;
- 5-тармақ: жеңілдікті салық салынатын мемлекеттегі көздерден алынған цифрлық активтердің бастапқы құны нөлге тең;
- 6-тармақ: 3 және 4-тармақтардың ережелері қолданылмайтын жағдайда бастапқы құн нөлге тең.
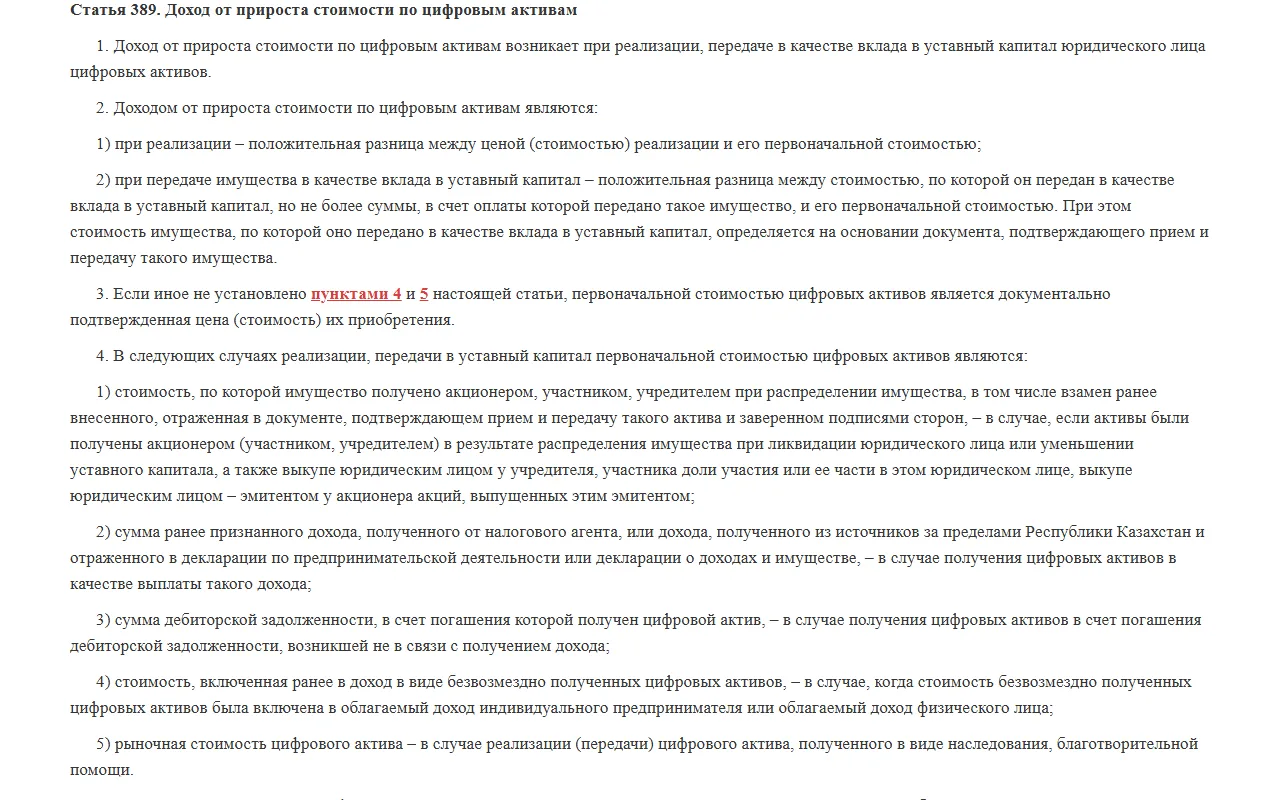
Дереккөз: ҚР Салық кодексі, 389-бап, 2026-10-25 тексерілді.
Майнер үшін бұл нақты тәуекел: өндірілген монетада «сатып алу шоты» болмайды. Егер құн қандай құжатпен расталатыны алдын ала ойластырылмаса, салық базасы сату сомасының толық көлемінен есептелуі мүмкін. Сондықтан пул таратқан сәттегі жарияланған құнды, сол айдағы payout үзіндісін және кірісті таныған есепті бір папкада сақтаңыз — дәл осы топтама бастапқы құнды дәлелдеудің негізгі материалы. Жағдайыңыз күрделі болса (мұрагерлік, сыйға алу, шетелде тіркелген актив), сатудан бұрын салық кеңесшісінен жазбаша түсініктеме алған дұрыс.
ИПН мен КПН мөлшерлемелері
Жеке тұлғаның өзі декларациялайтын кірісі 363-бап бойынша прогрессивті шкаламен салықталады: күнтізбелік жылдағы салық салынатын кіріс 8 500 еселенген айлық есептік көрсеткішке дейін (қоса алғанда) — 10 пайыз, одан асқан бөлігіне — 15 пайыз. 2026 жылға АЕК 4 325 теңге болып белгіленген, яғни шекара шамамен 36,8 млн теңгеге сәйкес келеді. Жеке практикамен айналысатын адамның кірісіне 9 пайыз, дивиденд пен жалпыға бірдей тәртіптегі ЖК кірісіне бөлек шкала қолданылады.
Заңды тұлға үшін корпоративтік табыс салығының базалық мөлшерлемесі 357-баптың 2-тармағы бойынша 20 пайыз (бапта жеке аталған қызмет түрлеріне басқа мөлшерлеме қолданылады).
Цифрлық майнинг лицензия негізінде жүргізілетіндіктен, практикада сұрақ «ЖК ме, ЖШС ме» деген формаға келіп тіреледі. Форманы тек мөлшерлемеге қарап емес, шегерімге алынатын шығын құрылымына қарап таңдаған дұрыс: электр төлемі, жалдау, жөндеу және амортизация есепке алынады, ал пул қызметі 327-бап бойынша шегерімге кірмейді.
270.00 декларациясында цифрлық актив қалай көрсетіледі
Кірісі мен мүлкі туралы декларация 270.00 нысанымен тапсырылады; 2025 жыл үшін мерзім 2026 жылғы 15 қыркүйек болды. Мемлекеттік кірістер департаментінің түсіндіруінше, декларацияда шетелдегі жылжымайтын мүлік, көлік, бағалы қағаздар, шетелдік шоттағы қалдық 1 000 АЕК-тен асса — сол шот, ал цифрлық активтер сомасына қарамастан көрсетіледі.
Кім тапсыруға міндетті екені жеке тізіммен белгіленген: мемлекеттік қызметшілер мен оларға теңестірілген адамдар және олардың жұбайлары, жекелеген ұйымдардың басшылары мен ірі қатысушылары, жеке практикамен айналысатындар, сондай-ақ белгілі бір кіріс пен актив түрлері бар азаматтар. Өзіңізде міндет бар-жоғын салық төлеушінің кабинетінен немесе e-Salyq Azamat қосымшасынан тексеріңіз — ағымдағы кезеңнің нақты мерзімі де сол жерде көрсетіледі.
Ұсынылған ИПН жеңілдігі қай сатыда тұр
2026 жылы жеке тұлғалардың цифрлық активтермен жасалған операциялардан түскен кірісін 2026 жылғы 1 қаңтар мен 2028 жылғы 31 желтоқсан аралығында ИПН-нен босату ұсынысы талқыланды. Шарт ретінде операцияның қазақстандық цифрлық актив қызметін ұсынушылар арқылы жасалуы аталды.
2026-10-25 жағдайы бойынша бұл — жоба деңгейіндегі ұсыныс: Салық кодексіне түзетулер бойынша қоғамдық талқылау 2026 жылғы қыркүйекте аяқталды, ал қабылданған заң мәтіні ресми дерекқорда расталмады. Сондықтан жылдық жоспарды жеңілдікке сүйеніп құрмаңыз: қолданыстағы ереже бойынша есептеңіз, жеңілдік күшіне енсе, сол кезде қайта қарайсыз.
Жыл бойы сақталатын құжаттар
Жыл соңында емес, ай сайын жинайтын минимум тізім:
- пулдың payout үзіндісі: күні, активтің саны, есеп айырысу мекенжайы, ұсталған комиссия;
- кіріс танылған күнгі жарияланған құн және есеп айырысу;
- сату жазбалары: платформа есебі, сома, комиссия, банк шотына түскен аударым;
- электр шоты және цифрлық майнинг төлемі бойынша есеп;
- лицензия, пулмен және hosting алаңымен жасалған шарттар;
- жабдық шоттары мен амортизация кестесі.
Реттелетін платформа арқылы сатуды жоспарласаңыз, аккаунт пен есеп үзінділерін дайындау тәртібі Binance Kazakhstan аккаунтын дайындау нұсқаулығында жазылған.
Жиі қойылатын сұрақтар
BTC-ді сатпай ұстап тұрсам, салық шыға ма?
Майнинг қызметі бойынша кіріс пул активті таратқан кезде танылады (325-бап) және сату фактісіне байланысты емес. Сату кезінде бөлек оқиға — құн өсімінен түсетін кіріс пайда болады.
Пул ұстаған комиссияны кіріске қосу керек пе?
Жоқ. 325-баптың 2-тармағы бойынша пул комиссия ретінде ұстап қалған активтің құны кіріске жатпайды. Бірақ 327-бап бойынша пул қызметі бойынша шығын шегерімге де алынбайды.
Шетелдік платформада сатсам не өзгереді?
Декларациялау міндеті сақталады, ал бастапқы құнды дәлелдеу қиындайды: жеңілдікті салық салынатын мемлекеттегі көзден алынған активтің бастапқы құны 389-баптың 5-тармағы бойынша нөлге тең деп саналады. Сондықтан платформаны сату сәтінде емес, алдын ала таңдаған жөн.
Мөлшерлеме мен шекара өзгергенін қайдан білемін?
Кодекстің ағымдағы редакциясын заң дерекқорынан қараңыз: әр бапта соңғы өзгерістің күні мен заң нөмірі көрсетіледі. АЕК мөлшері жыл сайын республикалық бюджет туралы заңмен белгіленеді, сондықтан 8 500 АЕК шекарасы әр жылы жаңа сомаға айналады.
Ресми және бастапқы дереккөздер
- «Салық және бюджетке төленетін басқа да міндетті төлемдер туралы» ҚР Кодексі, 2025 жылғы 18 шілдедегі № 214-VIII: 325-бап (майнингтен түскен кіріс), 326 және 389-баптар (цифрлық активтердің құн өсімі), 327-бап (шегерімге жатпайтын шығын), 357-бап (КПН мөлшерлемелері), 363-бап (ИПН мөлшерлемелері) — https://zakon.uchet.kz/kaz/docs/K2500000214
- 2026 жылға арналған айлық есептік көрсеткіш «2026–2028 жылдарға арналған республикалық бюджет туралы» ҚР Заңымен белгіленген: 4 325 теңге.
- 270.00 нысаны бойынша талаптар мен мерзім туралы Мемлекеттік кірістер департаменті маманының түсіндірмесі (digitalbusiness.kz, 2026-09-10): https://digitalbusiness.kz/2026-09-10/rukovoditel-upravleniya-rasskazala-o-nyuansah-novoy-formi-270-00-kotoruyu-nuzhno-sdat-do-vtornika/
- Цифрлық активтер бойынша ИПН жеңілдігі туралы ұсыныс және қоғамдық талқылау мерзімі (bizmedia.kz, 2026-09-25): https://bizmedia.kz/2026-09-25-kazahstanczev-mogut-osvobodit-ot-ipn-na-dohody-ot-czifrovyh-aktivov-na-3-goda/
Барлық дерек 2026-10-25 күні тексерілді. Мақала ақпараттық сипатта және салық немесе заң кеңесі емес: өз жағдайыңызға қатысты шешімді кодекстің сол күнгі редакциясымен салыстырып, қажет болса салық кеңесшісімен бірге қабылдаңыз.