電力與監管
挖礦所得怎麼課稅:礦池分配、賣出增值與 270.00 申報
挖礦收入在礦池分配時就認列,賣出時另算增值所得。整理第 325、327、363、389 條的實際算法、月計算指標門檻、270.00 申報要求,以及每月要留的憑證清單。
在哈薩克斯坦擺幾台 ASIC,要面對的其實是三件各自獨立的事,實務上卻常被壓縮成一個「稅」字:許可費、數位挖礦費,以及對所得課的稅。前兩項先前已各寫過一篇。這篇談第三項:礦池把幣分配給你的那一刻算不算收入、賣出時稅基怎麼算、稅率多少,以及整年要留哪些憑證。
本文引用的條文都來自 2025 年 7 月 18 日第 214-VIII 號《稅法典》,依「截至 2026-07-01 修訂」版本,2026-10-25 核對。原文連結列在文末。
資料來源:哈薩克斯坦共和國稅法典,2025 年 7 月 18 日第 214-VIII 號,2026-10-25 核對。
本文內容
- 三項義務不要混在一起
- 收入在哪個時點產生
- 賣出時的增值所得與「原始成本」風險
- 個人所得稅與企業所得稅稅率
- 270.00 申報表怎麼填數位資產
- 2026–2028 年免稅提案走到哪一步
- 整年要留的憑證
- 常見問題
三項義務不要混在一起
許可費是開展業務時繳的,與賺多少無關。哪種子類、要交什麼文件、費用多少,整理在哈薩克斯坦挖礦許可證指南裡。
數位挖礦費按實際耗用的每度電計收,機器開著就一直增加。費率、計量邊界與季度申報寫在數位挖礦費與電力成本查核方法。
所得稅是本文的主題。它不會因為你繳了前兩項就免除;反過來,前兩項中的一部分可以進成本。
收入在哪個時點產生
不少人以為「不賣就沒有稅」。法典對挖礦業務的寫法不同:收入在礦池把數位資產分配給你的時候就已認列,而不是賣出時。
依第 325 條,從事數位挖礦者的收入等於礦池分配給他的數位資產數量,乘以依該條第 4 款確定的單價。單價不能自己挑:資產價值的確定與公布辦法、以及資產種類清單,由主管機關規定。礦池作為手續費扣下的那部分不計入收入。另依第 327 條,礦池提供服務所產生的支出不得扣除——也就是手續費既不算收入,也不能再當成本扣一次。
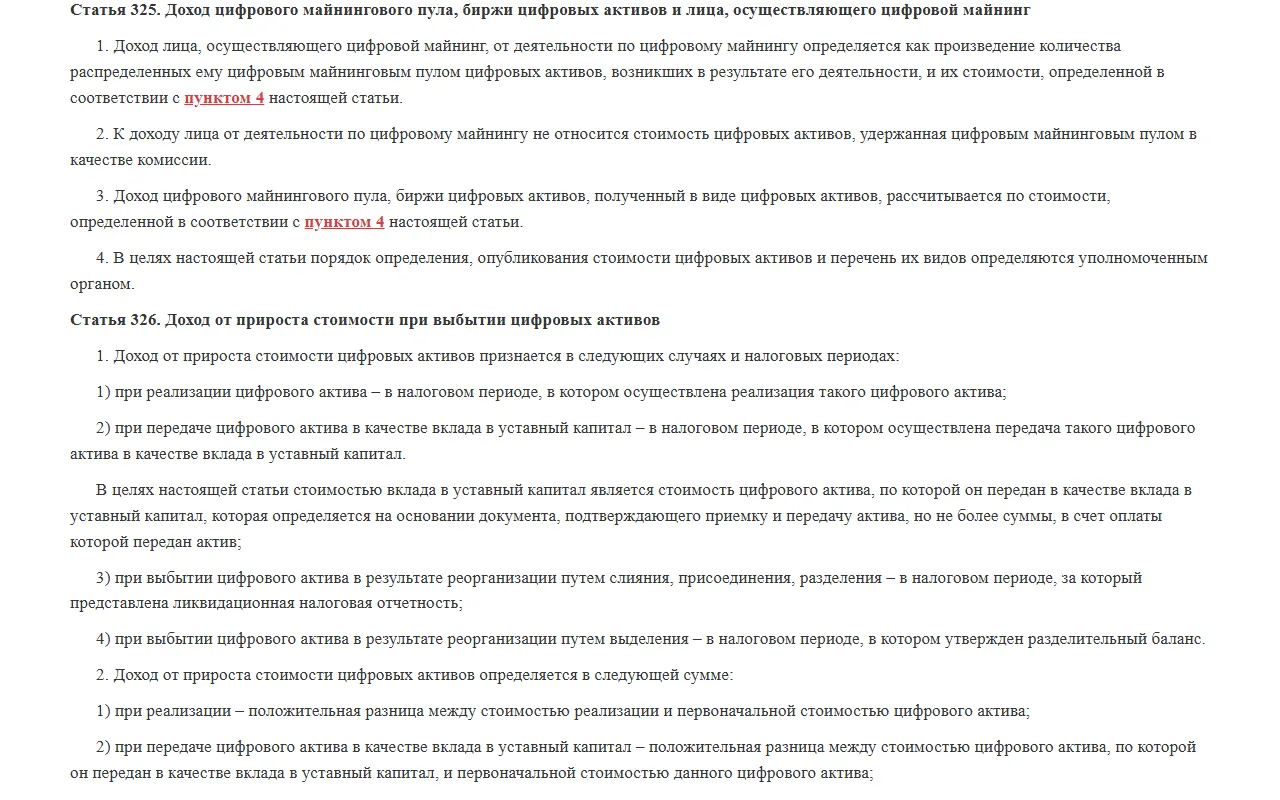
資料來源:哈薩克斯坦共和國稅法典第 325 條,2026-10-25 核對。
實務含意很直接:就算 BTC 之後跌了,礦池分配當月認列的收入金額不會跟著變。所以每月歸檔 payout 紀錄不是記帳偏好,而是稅基的原始憑據。把 payout、錢包與賣出紀錄對到同一張表的做法,寫在挖礦收入對帳這篇。
賣出時的增值所得與「原始成本」風險
賣出時會發生第二件事:資產增值所得。對自然人而言由第 389 條規範——賣出時的所得是售價減原始成本後的正差額。
關鍵在原始成本怎麼認定:
- 第 3 款:原則是有單據證明的取得價格;
- 第 5 款:來自低稅負國家來源的數位資產,原始成本視為零;
- 第 6 款:第 3、4 款都不適用時,原始成本同樣視為零。
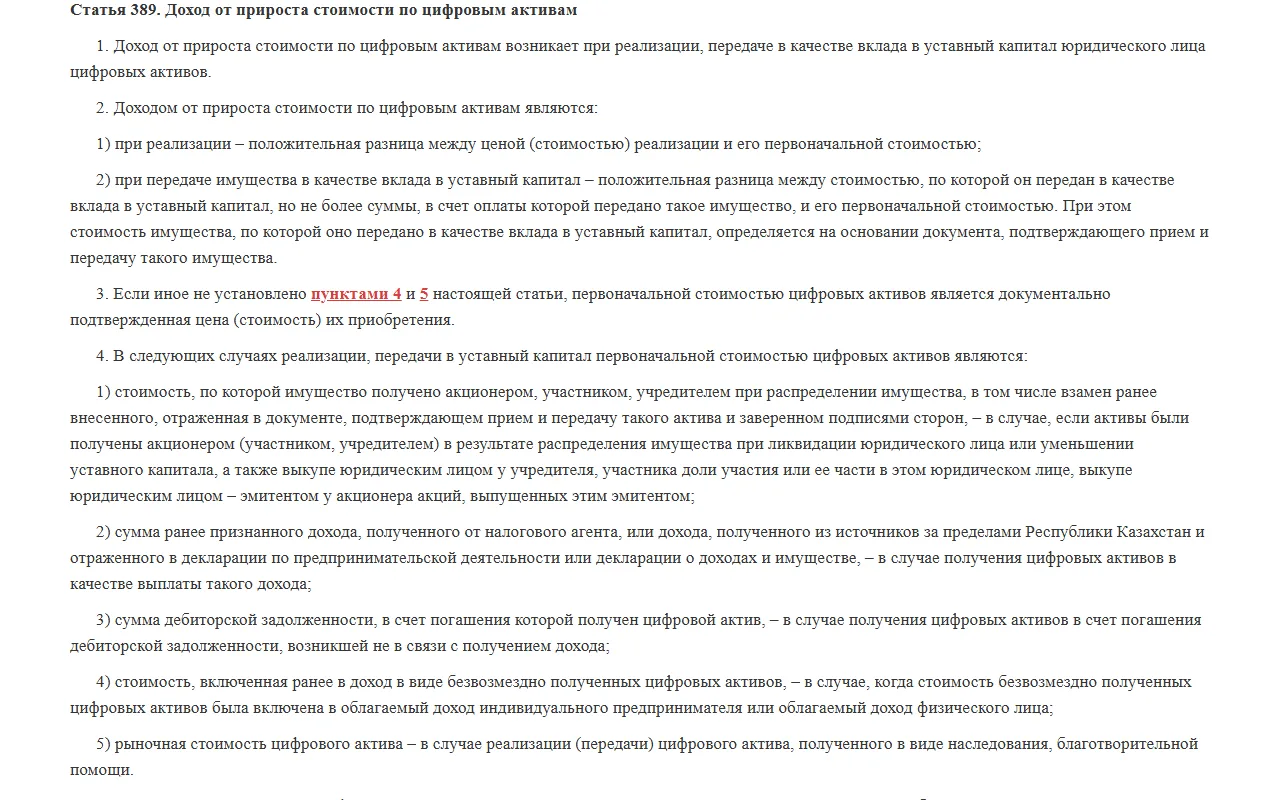
資料來源:哈薩克斯坦共和國稅法典第 389 條,2026-10-25 核對。
對礦工來說這是實在的風險:自己挖出來的幣沒有「購買發票」。如果事先沒想清楚用什麼憑證證明成本,稅基有可能按全額售價計算。因此,把礦池分配當下的公布價格、當月 payout 明細與認列收入的帳務放在同一個資料夾——這一組材料就是證明原始成本的主要依據。情況較複雜時(繼承、受贈、在境外登記的資產),賣出前先向稅務顧問取得書面意見比較穩妥。
個人所得稅與企業所得稅稅率
自然人自行申報的所得依第 363 條採累進稅率:一個日曆年度內,應稅所得在 8 500 倍月計算指標(含)以內為 10%,超過部分為 15%。2026 年的月計算指標定為 4 325 堅戈,換算門檻約 3 676 萬堅戈。從事私人執業者適用 9%,股息與一般課稅方式下的個體經營者另有各自的級距表。
法人方面,企業所得稅基本稅率依第 357 條第 2 款為 20%(該條單獨列舉的行業適用其他稅率)。
由於數位挖礦須持許可證經營,實務上問題會落在「個體經營者還是有限責任公司」的選擇上。選形式時別只看稅率,要看可扣除的成本結構:電費、租金、維修與折舊都可計入,而礦池服務費依第 327 條不得扣除。
270.00 申報表怎麼填數位資產
收入與財產申報使用 270.00 表;2025 年度的截止日是 2026 年 9 月 15 日。據國家收入局人員說明,申報內容包括境外不動產、車輛、有價證券,境外帳戶餘額超過 1 000 月計算指標時須申報該帳戶,而數位資產則不論金額都要申報。
誰必須申報有明確名單:公務員及其同等人員與配偶、特定機構的負責人與主要參與者、從事私人執業者,以及具備特定所得與資產類型的居民。自己是否在名單內,可在納稅人帳戶或 e-Salyq Azamat 應用中確認,當期的確切期限也會顯示在那裡。
2026–2028 年免稅提案走到哪一步
2026 年曾討論一項提案:自然人透過哈薩克斯坦的數位資產服務提供者進行的數位資產交易所得,在 2026 年 1 月 1 日至 2028 年 12 月 31 日期間免徵個人所得稅。
截至 2026-10-25,這仍屬草案階段:稅法典修正案的公眾討論已於 2026 年 9 月結束,但官方法規資料庫中尚未出現通過的法律文本。因此年度計畫不要建立在這項優惠之上:先按現行規則計算,等它真正生效再重算。
整年要留的憑證
不要等到年底,每個月固定收集這幾樣:
- 礦池 payout 明細:日期、資產數量、結算地址、扣下的手續費;
- 收入認列當日的公布價格與計算過程;
- 賣出紀錄:平台報表、金額、手續費、入帳的銀行流水;
- 電費帳單與數位挖礦費申報;
- 許可證、與礦池及託管場地簽的合約;
- 設備發票與折舊表。
如果打算透過受監管平台賣出,帳戶與報表準備流程寫在礦工準備 Binance Kazakhstan 帳戶這篇。
常見問題
挖到的 BTC 一直不賣,會有稅嗎?
挖礦業務的收入在礦池分配資產時即認列(第 325 條),與賣不賣無關。賣出時則另外發生一次增值所得。
礦池扣下的手續費要算進收入嗎?
不用。依第 325 條第 2 款,礦池作為手續費扣留的資產價值不計入收入;但依第 327 條,礦池服務的支出也不得扣除。
在境外平台賣出有什麼不同?
申報義務不變,但證明原始成本會更難:依第 389 條第 5 款,來自低稅負國家來源的資產,原始成本視為零。平台要在賣出之前就選定,而不是臨賣才決定。
稅率和門檻變了怎麼知道?
直接看法規資料庫上的現行版本,每一條都會標註最後修訂日期與修訂法律編號。月計算指標每年由共和國預算法訂定,所以 8 500 倍這個門檻每年換算出的金額都不一樣。
官方與一手來源
- 《關於稅收和其他應向預算繳納的法定款項》哈薩克斯坦共和國法典,2025 年 7 月 18 日第 214-VIII 號:第 325 條(挖礦所得)、第 326 與 389 條(數位資產增值所得)、第 327 條(不得扣除的支出)、第 357 條(企業所得稅稅率)、第 363 條(個人所得稅稅率)—— https://zakon.uchet.kz/kaz/docs/K2500000214
- 2026 年月計算指標由《2026–2028 年共和國預算法》訂定:4 325 堅戈。
- 關於 270.00 表申報範圍與期限的國家收入局人員說明(digitalbusiness.kz,2026-09-10):https://digitalbusiness.kz/2026-09-10/rukovoditel-upravleniya-rasskazala-o-nyuansah-novoy-formi-270-00-kotoruyu-nuzhno-sdat-do-vtornika/
- 數位資產個人所得稅免稅提案與公眾討論期限(bizmedia.kz,2026-09-25):https://bizmedia.kz/2026-09-25-kazahstanczev-mogut-osvobodit-ot-ipn-na-dohody-ot-czifrovyh-aktivov-na-3-goda/
所有資料於 2026-10-25 核對。本文屬資訊整理,不構成稅務或法律意見:涉及自身情況的決定,請對照當日的法典版本,必要時與稅務顧問一起判斷。